経営会議のテーブルに並べられた、数百万円から時には数千万円の対価が支払われた分厚いスライド資料。
論理的で、デザインも美しく、誰もが反対できない「正論」がそこに書かれている。しかし、会議が終わればその資料は二度と開かれることなく、泥臭い社内調整や実行の負担はすべて自分の肩に重くのしかかってくる――。
「結局、現場を動かす泥をかぶるのは自分じゃないか」
企画や事業開発の現場に身を置き、外部コンサルとのプロジェクトや社内の変革推進と向き合ってきた方なら、一度はこんなやりきれない徒労感を覚えたことがあるのではないでしょうか。
かつて、多くの企業で当たり前のように繰り返されてきたこの光景に、今、決定的な終止符が打たれようとしている。
日本の産業界を支えてきたシンクタンクや、外資系を含めたコンサルティング業界はいま、単なる「景気循環の波」ではない、構造的な「解体と再配置」の地殻変動の真っ只中にある。
「知識やフレームワークを切り売りし、時間単価(人月)で稼ぐ」という伝統的なアドバイザリーモデルは、なぜ急激にその価値を失いつつあるのか。そして、現場と経営の狭間で葛藤する私たちは、どのような「思考OS」に書き換えて生き残るべきなのだろうか。
「知の非対称性」の消滅――なぜ今、従来の「人月商売」がじり貧化しているのか?
長年、コンサルティングやシンクタンクが高利益を誇ってきた最大の理由は、「知の非対称性」にあった。
顧客企業が持っていない業界データ、海外の先進事例、洗練されたフレームワークを抱え、「答えを知っている専門家」として第三者の立場から助言を与える。それだけで、若手アナリスト1人あたり月額数百万円という高額なフィーを請求することができた。
私自身もかつては、そうした洗練されたフレームワークや美しいスライド作成の技術に憧れ、知識を必死に詰め込んでいた時期があった。
しかし、その前提はいま、足元から音を立てて崩れ去っている。理由は大きく3つある。
- 生成AIとデータの民主化
デスクリサーチ、業界分析、初期の仮説構築、美しいスライドのレイアウト作成。かつて若手コンサルタントが夜遅くまでかかって行っていた作業の8割は、いまやAIが数分で完了する。 - 顧客(事業会社)側の「インハウス化」と冷め切った視線
外資ファームやシンクタンク出身者が事業会社の経営層やCDO(最高デジタル責任者)としてインハウス化され、「外部の綺麗な正論」の裏にある空疎さを見抜くようになった。 - 「で、誰がそれを実行するの?」という現実の壁
戦略を描くだけで現場に入り込まないアドバイザーに対し、激変する市場の中で余裕を失った企業側が「リスクをとらない第三者」への投資を急速に絞り始めている。
「第三者として正しい助言を与える」という行為そのものがコモディティ化し、業界全体が「人月商売の限界」に突き当たっているのだ。
資本とアセットの再配置――コンサル領域を侵食する「多様な巨大プレイヤー」の地殻変動
この地殻変動に対し、既存のコンサルファームだけでなく周辺の巨大企業たちも、もはや「単体で知識を売る」ことを諦め、自らのアセットと資本を賭けた新たなビジネスモデルへの再配置を進めている。
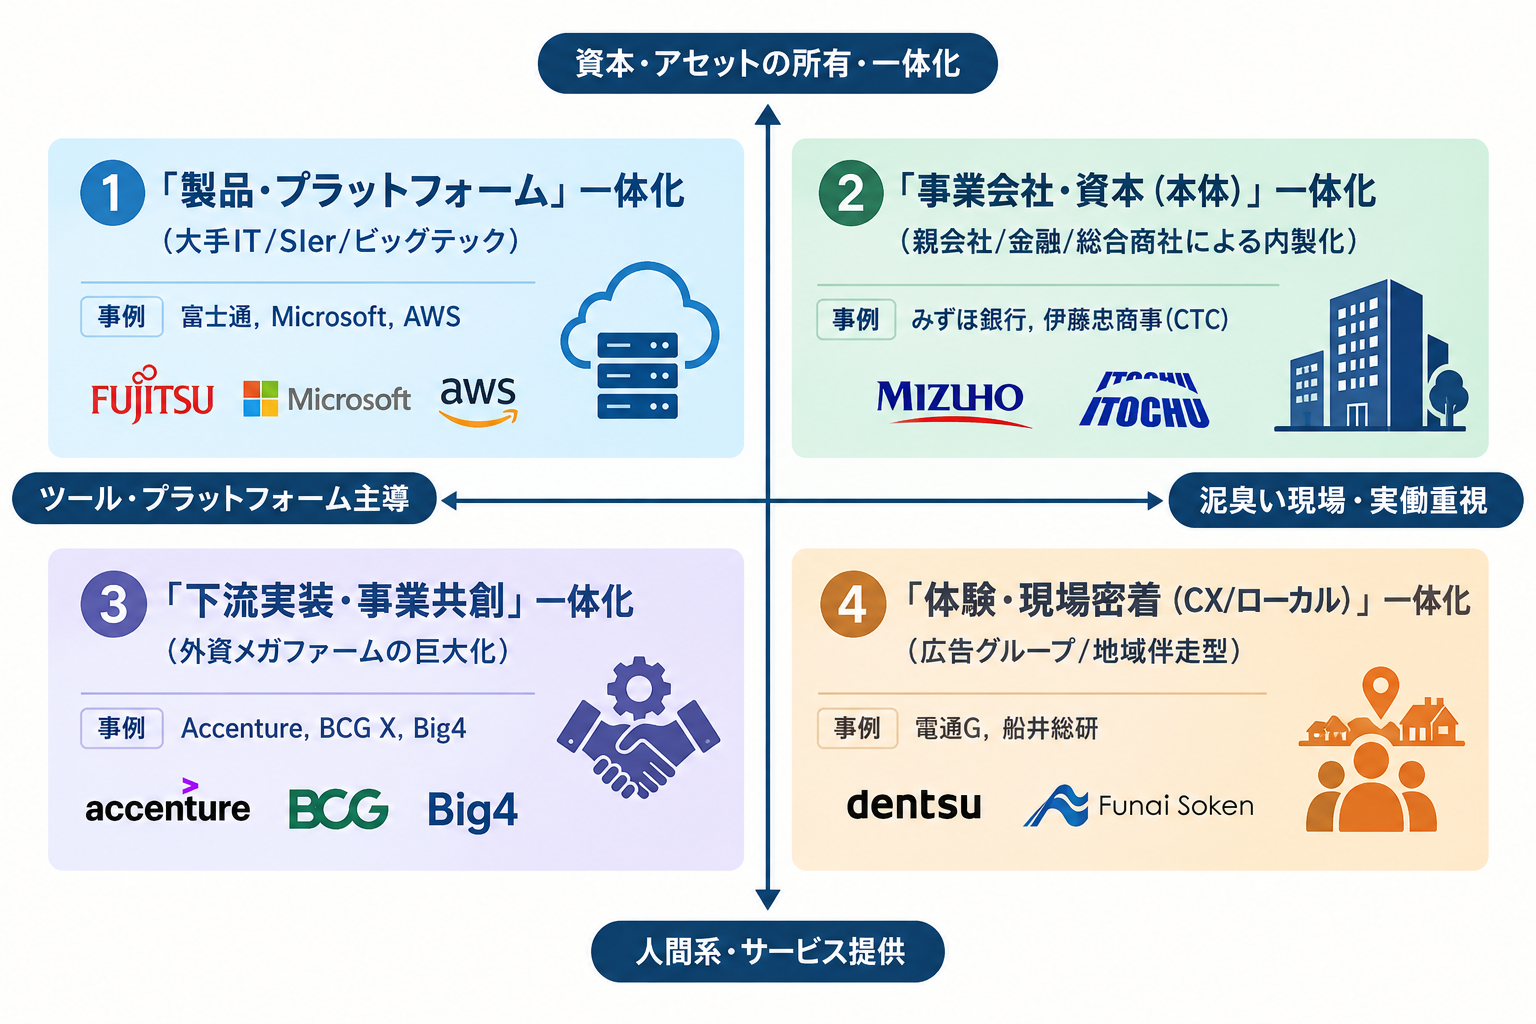
現在進行形で起きている変化は、「誰と・何を一体化させて対価を得るか」という軸で整理すると、従来の競合関係を根底から覆す構造になっていることが分かる。
① 大手IT・ビッグテックによる「ツールと上流の直結」(製品・アセット一体化)
これまでコンサルファームの下請けとしてシステム構築(SI)を担わされることが多かった大手ITベンダーや、クラウド基盤を握るビッグテックが、上流のコンサルティング機能を自前で抱え込み、市場へ直接雪崩れ込んでいる。
例えば富士通は、コンサルティング子会社「Ridgelinez(リッジラインズ)」を立ち上げ、従来のSIerの評価制度とは切り離した独立体制で上流人材を獲得・育成している。彼らの狙いはコンサル料そのものではなく、自社の高粗利なプラットフォーム(Fujitsu Uvanceなど)へ接続するための「最強の導入エンジン」とすることだ。
同様に、MicrosoftやAWSといったビッグテックも自社内のプロフェッショナルサービス(コンサル部隊)を急拡大させている。「自社の生成AIやクラウドインフラを導入させるため、最初から経営層に入り込んで業務改革を直接提案する」アプローチにより、既存ファームの案件を直接奪い始めている。
② 金融・総合商社による「資本と事業の完全内製化」(当事者・資本一体化)
アドバイザリー機能を独立した子会社として持つのを止め、自社のコア事業(資本・インフラ)と同化させる動きも加速している。
象徴的なのが、みずほグループによる「みずほ総合研究所」および「みずほリサーチ&テクノロジーズ」のみずほ銀行本体への吸収合併だ。「子会社として独立して調査・コンサル料を稼ぐ」人月モデルから完全に脱却し、銀行が持つ巨大な顧客基盤・資金力・融資機能と知見を同化させ、グループ全体の大型取引や事業共創のリターンで回収する構造へ転換した。
また、伊藤忠商事による伊藤忠テクノソリューションズ(CTC)の完全子会社化に代表されるように、総合商社が「自社の持つ巨大な産業エコシステム(サプライチェーン・流通等)を自前で変革・創出するための実行部隊」として、コンサル・IT機能を丸ごと抱え込む動きも定着している。
③ 外資メガファームの「End-to-End化と事業共創(JV)へのシフト」
既存のコンサル業界の覇者である外資系ファームも、ただ手をこまねいているわけではない。
アクセンチュアに代表される総合ファームは、圧倒的なM&AによってIT開発会社やデザイン会社、BPO(業務代行)企業を飲み込み、上流から下流までを丸抱えする「巨大ソリューション工場(End-to-End)」へと進化を果たした。
一方で、ボストン コンサルティング グループ(BCG)やマッキンゼー、Big4などは、自社内に「BCG X」のようなプロダクト開発・投資アームを設立。顧客企業と共同でJV(合弁会社)を立ち上げ、株式やレベニューシェアを獲得する「自らリスクを負う事業共創型」へと舵を切っている。
④ 広告代理店や地域特化ファームによる「体験・泥臭い現場の囲い込み」
さらに、コンサルタントが扱う「ロジックとスライド」の限界を突き、別の強みで参入するプレイヤーも勢力を伸ばしている。
電通グループや博報堂などの大手広告グループは、「広告出稿の支援」から「CX(顧客体験)変革や新規事業開発」を行うコンサルファームへと変貌を図っている。従来のファームが苦手とする「消費者インサイト」「ブランドクリエイティブ」を武器に、上流から顧客体験までを一気通貫で設計するアプローチでコンサル案件を獲得している。
また、船井総研に代表される地域密着型ファームは、大手やAIが置き去りにしがちな「地方中小企業の現場に常駐し、社長の横で採用や営業の泥臭い伴走をする」という、徹底的な人間系支援で独自の領域を確立している。
「アドバイザー気取り」を捨てよ――私たちが直面している「思考OS」アップデートの波
これらの地殻変動が物語っている本質は、ひとつしかありません。
「リスクを負わず、自前の武器も持たず、上から目線で正論を言うだけの第三者」は、これからの産業界において居場所を失うということです。
これは、コンサル業界だけの話ではない。組織の中で「企画」や「管理」に携わり、日々経営陣と現場の挟み撃ちにあっている私たちビジネスパーソン全員にとって、他人事ではない「思考OSの書き換え」を迫るシグナルだ。
私自身、かつてはどこか「客観的なアドバイザー」のような顔をして提案し、現場の抵抗にあっては「なぜこの正論がわからないんだ」と一人で勝手に不満を抱えていた。
しかし、業界の構造変化を目の当たりにする中で気づいたのだ。本当に価値があるのは、綺麗な正論を語ることではなく、「泥をかぶってでも現場の文脈と繋ぎ合わせる泥臭い当事者意識」なのだと。
今、私が自身の思考OSをアップデートするために、毎朝ノートを開いて自分自身に突きつけている「3つの問い」がある。
- 「私の提案は、自前の『武器(アセット)』や『泥臭い実行力』とセットになっているか?」
(綺麗なスライド一枚で、誰かに実行を押し付けていないか) - 「私は『安全な場所からのアドバイザー気取り』になっていないか?」
(リスクを共有し、当事者として泥をかぶる覚悟があるか) - 「経営陣の見ている『嵐の海』と、現場の『泥の匂い』を、同じ解像度で見ているか?」
(自分の部署や立場だけの狭い一人称視点に閉じこもっていないか)
「正解」を教えてくれる先生やコンサルタントは、もうどこにもいない。
だからこそ、私自身も「アドバイザー」という甘えを捨て、自ら変化の波に飛び込んで泥を塗る思考実験を続けている。
おわりに:時代が求めているのは「共創する当事者」
コンサル・シンクタンク業界の再編は、一見すると冷酷な淘汰の物語に見えるかもしれない。
しかし見方を変えれば、これは「口先だけの綺麗な言葉」が力を失い、「本当の意味で課題に向き合い、共に汗を流す実行力」が正当に評価される時代がやってきたという希望でもある。
「凪の時代」に通用した過去の成功体験や他者依存の姿勢を一度捨て、私たちが自ら変化のエンジンとなって泥をかぶる覚悟を持てたとき、キャリアの景色は一変するはずだ。
時代の波に飲み込まれるのではなく、自分自身の「思考OS」を書き換え、新しい時代を共に切り拓いていこう。
【参考記事】


コメント